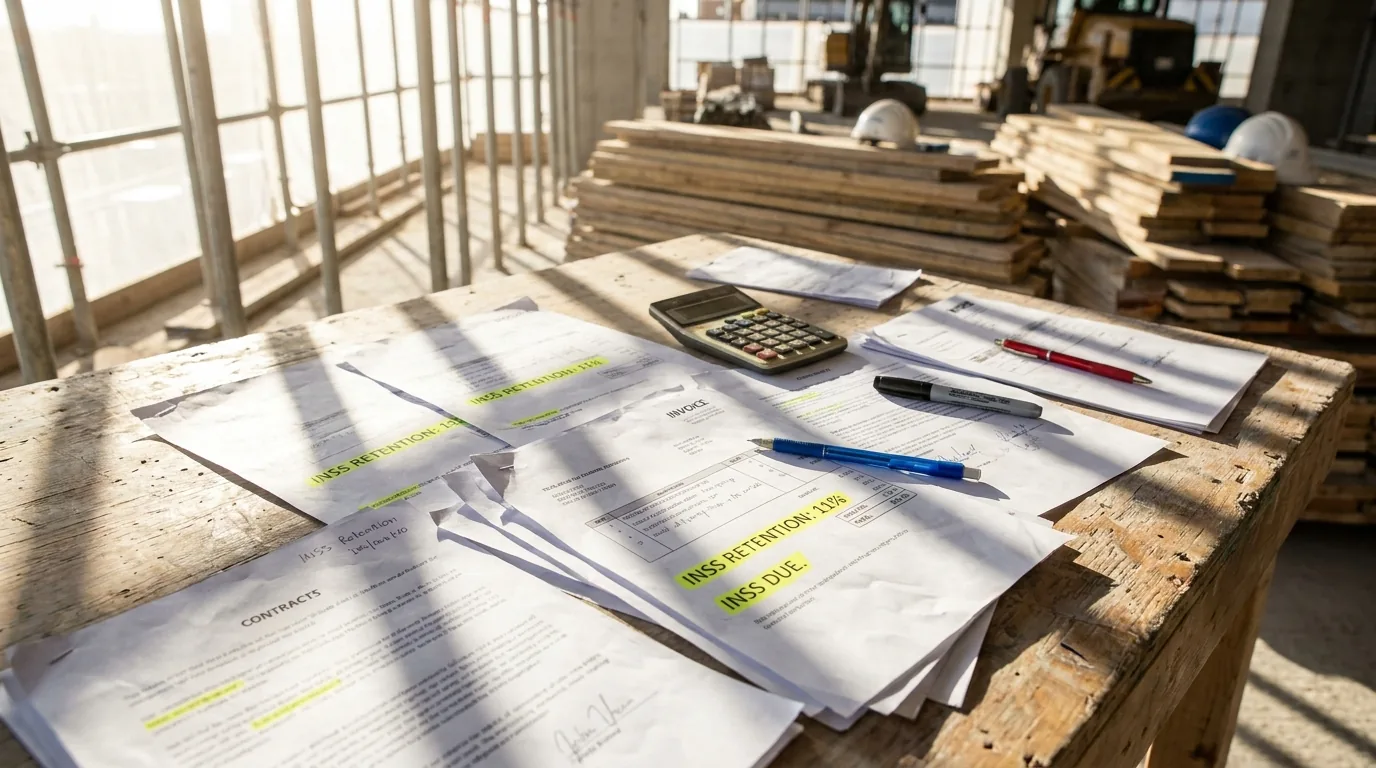
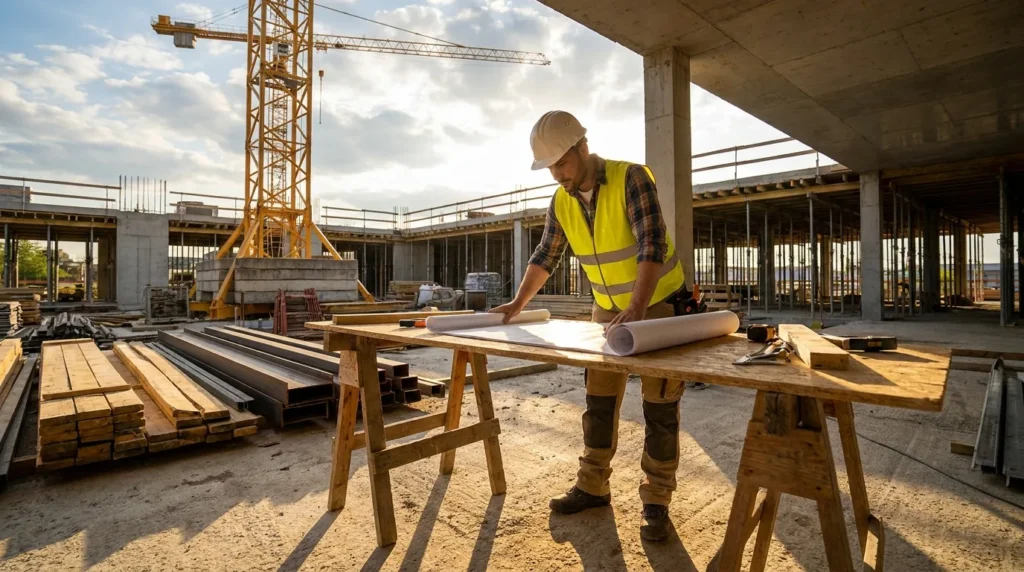
A aferição de obras na Receita Federal é a checagem das contribuições sociais ligadas a uma construção, usada para liberar certidões (como CND/CPEN) e viabilizar averbação e financiamentos. Empresários e gestores devem acompanhar o tema antes de vender, regularizar ou encerrar a obra, para evitar bloqueios e custo de retrabalho.
Índice
Aferição de obras na Receita Federal e o risco real
O bloqueio costuma aparecer quando a empresa precisa de uma certidão e descobre que a obra ficou com pendências no cadastro ou na apuração. Isso trava venda, financiamento, averbação em cartório e, em alguns casos, a assinatura de contratos.
Segundo a Receita Federal, a regularização passa pela Aferição de Obras (Sero) e pela emissão de Certidão de Obra (CND), conforme a finalidade do imóvel e da documentação.
Para PMEs, a dor não é só burocrática. A dor é de caixa. Um cronograma de entrega muda, o crédito encarece e o custo do “corre atrás” vira multa, juros e horas improdutivas.
Quando o problema estoura (e por que)
O problema estoura quando a obra vira um evento societário ou patrimonial. Exemplos: venda do imóvel, integralização em capital, financiamento, averbação no Registro de Imóveis ou encerramento formal do projeto.
Na prática, a obra pode ter sido conduzida com notas e pagamentos corretos. Mesmo assim, um detalhe cadastral ou documental impede a certidão. A diferença entre “pagar certo” e “comprovar certo” é o que pega.
Em Brusque, isso aparece com frequência em obras que mudam de escopo no meio do caminho. Um aditivo de contrato sem ajuste documental cria divergência na amarração fiscal.
O erro que mais custa caro
O erro mais caro é deixar a regularização para o fim. Quando a certidão vira urgência, a empresa perde poder de negociação e aceita soluções ruins, porque precisa destravar a operação.
O que é aferição, na linguagem do gestor
Aferir uma obra é fechar o “dossiê fiscal” da construção. Isso inclui identificar a obra, comprovar custos e mão de obra quando aplicável, e entregar o que for exigido para que a situação fique regular.
Segundo a Receita Federal, o Sero trata da regularização das contribuições sociais devidas por uma obra, e a Certidão de Obra serve para finalidades como averbação e outras demandas formais.
Certidão negativa (CND) é o documento que prova a inexistência de débito exigível em nome do contribuinte. A Receita Federal emite a certidão com base no Código Tributário Nacional, com prazo de fornecimento de 10 dias quando requerida (Lei nº 5.172/1966, art. 205). Quando existe crédito com exigibilidade suspensa ou situação enquadrável, pode haver certidão positiva com efeitos de negativa (Lei nº 5.172/1966, art. 206). Ignorar a etapa de regularização da obra costuma resultar em certidão bloqueada, que atrasa operações e encarece o projeto.
Checklist que evita bloqueio de certidões
O objetivo é chegar ao final com evidência organizada e consistente. Um gestor financeiro ganha previsibilidade quando trata obra como centro de custos e centro de risco.
Documentos e dados que valem ouro
- Identificação da obra: endereço, responsável e vínculo com CNPJ/CEI/CNO, conforme o caso.
- Contratos e aditivos: escopo, prazos e responsáveis atualizados.
- Notas fiscais: materiais, serviços e subempreitadas com descrição clara.
- Comprovantes de pagamento: conciliação com notas e com o fluxo financeiro.
- Folha e retenções: quando houver mão de obra própria ou terceirizada com retenção.
Conferências antes de pedir certidão
- Consistência entre notas e contrato: descrição e quantitativos conversam com o que foi executado.
- Classificação contábil: custos da obra separados de despesas administrativas.
- Eventos “gatilho”: venda, financiamento, averbação, integralização, encerramento.
Decisões que eu recomendo ao gestor
Recomendação 1: trate obra como projeto fiscal desde o primeiro mês. Abra um dossiê simples e rotina de conciliação. Isso reduz divergências e acelera a emissão de certidões.
Essa disciplina não vale quando a empresa não tem volume ou recorrência de obras. Nesse caso, um acompanhamento pontual por marcos do cronograma já entrega controle.
Recomendação 2: faça uma pré-checagem antes de “precisar” da certidão. A certidão deve ser consequência, não ponto de partida. O ganho é tempo, e tempo vira margem.
Essa pré-checagem não vale se a empresa já está em negociação avançada com prazo curto. A prioridade vira destravar o mínimo para não perder o negócio.
Como a contabilidade vira vantagem na obra
Contabilidade consultiva não é só lançar nota. Ela organiza evidências, separa custos com critério e transforma a obra em informação gerencial. Isso melhora decisões sobre preço, prazo e contratação.
Uma consultoria contábil e tributária bem aplicada conecta o financeiro ao fiscal. O gestor enxerga gargalos antes de virarem bloqueio de certidão.
A CONTABILY CONTABILIDADE EIRELI trabalha com contabilidade consultiva e gestão empresarial para PMEs em Santa Catarina, com foco em controle e previsibilidade. A lógica é reduzir surpresa e proteger o caixa.
Em Brusque, o ponto de atenção costuma ser a mistura de custos de obra com despesas gerais. Separar isso cedo ajuda na análise e na comprovação futura.
Perguntas Frequentes
Aferição de obra é obrigatória para emitir certidão?
Sim, quando a finalidade exigir regularização da obra, a certidão pode depender da aferição e do cadastro corretos. A orientação e o caminho prático estão na página de Construção Civil da Receita Federal.
Qual certidão eu preciso para averbar no cartório?
Em geral, é a Certidão de Obra (CND) para averbação e finalidades relacionadas ao imóvel. A Receita Federal explica a finalidade e o que fazer para emitir.
Quanto tempo a Receita tem para emitir uma certidão negativa?
10 dias, quando requerida, conforme o Código Tributário Nacional (Lei nº 5.172/1966, art. 205). Na prática, pendências cadastrais ou débitos mudam o tipo de certidão possível.
Existe certidão “positiva” que serve como negativa?
Sim. A certidão positiva com efeitos de negativa existe quando o crédito está em condições específicas previstas em lei (Lei nº 5.172/1966, art. 206). Ela costuma ser usada para não travar operações enquanto a situação está regularizável.
Minha empresa está no Simples Nacional. Isso muda algo?
Muda a forma de recolhimento dos tributos do dia a dia, mas não elimina a necessidade de organizar documentos e comprovações da obra. A regularidade para certidões segue a lógica de débitos e pendências vinculadas ao contribuinte.
Revisado pela equipe técnica da CONTABILY CONTABILIDADE EIRELI. Especialistas em contabilidade consultiva e gestão empresarial para PMEs em Santa.
Se a sua prioridade é manter certidões destravadas e reduzir risco fiscal, alinhe rotina e validações com a Gestão Fiscal.
Regularizar a obra com antecedência evita urgências, protege o caixa e libera negociações no momento certo. Fale com a CONTABILY CONTABILIDADE EIRELI agora mesmo.
Fale com um especialista na aferição de obras
Se você gostou deste artigo, veja também:
- Irregularidade tributárias: a Receita Federal está fiscalizando!
- Contabilidade para Construção Civil
- Contabilidade para Negócios Digitais