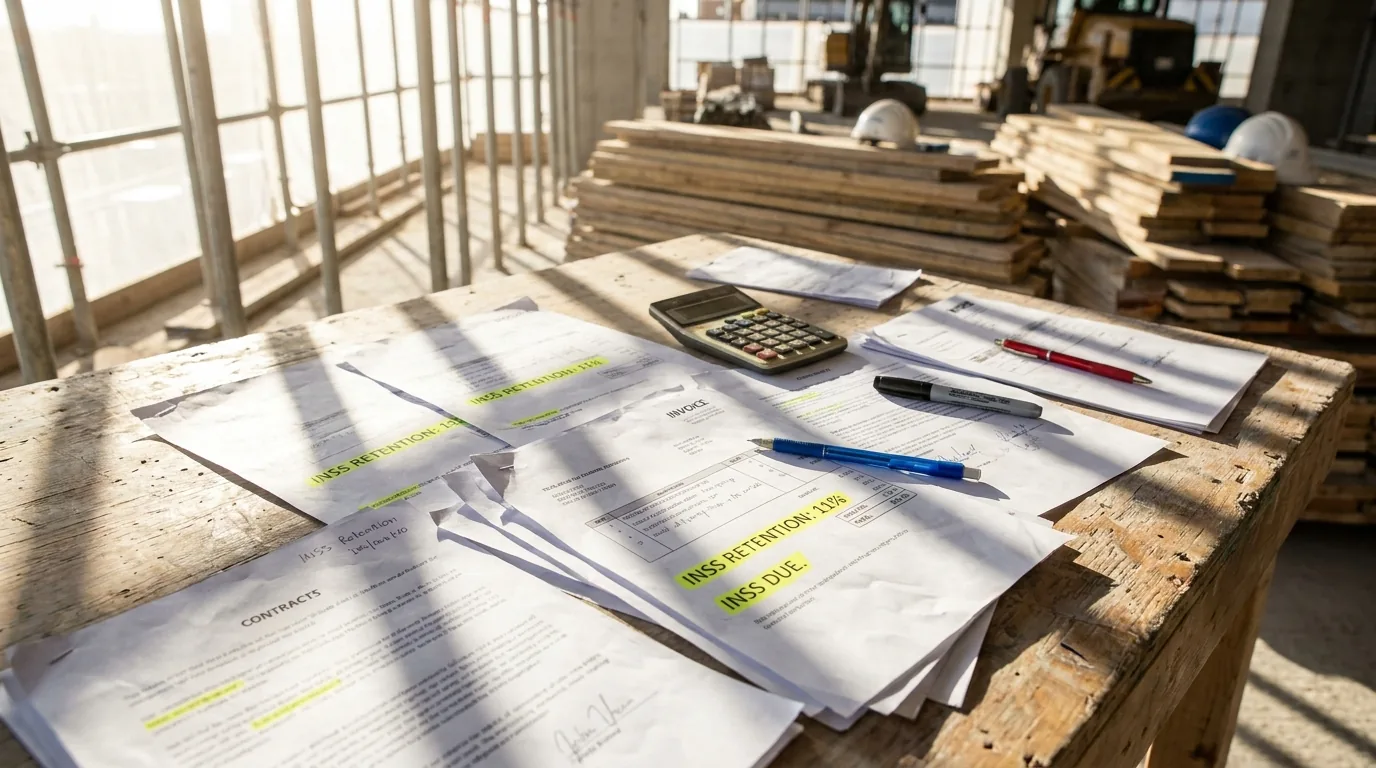

Para empresários e gestores, a retenção de INSS em notas fiscais em contratos de empreitada ou cessão de mão de obra exige atenção ao destaque e ao recolhimento.
A regra de 11% e o prazo de pagamento até o dia 20 do mês seguinte constam na Lei nº 8.212/1991, art. 31. Acertar evita autuações e ajuda a recuperar créditos na obra.
Índice
Erros que travam crédito e geram cobrança na obra
O ponto que mais dói no caixa da obra é errar o enquadramento do contrato e, com isso, reter quando não deveria (ou não reter quando era obrigatório). Em ambos os casos, a conta chega. Chega em forma de cobrança, glosa de compensação e retrabalho fiscal.
Outro erro caro é tratar a retenção como “só mais um desconto”. Ela afeta custo real da empreitada, o fluxo de pagamentos do prestador e a conciliação de tributos no financeiro. Em obras com muitos subcontratos, um mês errado vira uma cadeia de ajustes.
Para PMEs em Santa Catarina, o risco aumenta quando o administrativo tenta padronizar tudo no mesmo modelo de nota. Construção civil raramente é “tudo igual”. O contrato, o local da execução e a forma de disponibilização da mão de obra mudam a obrigação.
Quando a retenção é obrigatória e em qual percentual
A regra geral é reter 11% sobre o valor bruto da nota fiscal, fatura ou recibo quando houver serviços executados mediante cessão de mão de obra ou empreitada, com recolhimento em nome da contratada. A obrigação está na Previdência, e não é “opcional”.
Pela Receita Federal, conforme a Lei nº 8.212/1991, art. 31, a contratante deve reter 11% do valor bruto e recolher até o dia 20 do mês seguinte ao da emissão. Se não houver expediente bancário, antecipa para o dia útil anterior.
O Regulamento da Previdência repete a lógica. A Decreto nº 3.048/1999, art. 219, determina a retenção de 11% e o recolhimento em nome da empresa contratada quando o serviço for executado mediante cessão ou empreitada.
Retenção previdenciária na nota fiscal é o desconto de 11% feito pela contratante no valor bruto do serviço, com recolhimento em nome da prestadora. A regra está na Receita Federal, conforme a Lei nº 8.212/1991, art. 31, e se aplica a serviços com cessão de mão de obra, inclusive trabalho temporário. Na prática, isso muda o valor líquido pago ao fornecedor e cria um crédito previdenciário para a prestadora. Ignorar a retenção expõe o tomador a cobrança e a responsabilidade por contribuições não recolhidas.
Cessão de mão de obra e empreitada não são sinônimos
O contrato pode ser chamado de “empreitada”, mas a operação do dia a dia pode caracterizar cessão. A diferença central é a colocação de pessoas à disposição do tomador, com continuidade e comando operacional. O nome no papel não salva o enquadramento.
Em construção civil, existe um caso que confunde: obra por empreitada sem cessão de mão de obra. Nessa hipótese, o risco migra para a responsabilidade solidária, e a discussão passa a ser outra.
Para facilitar a triagem interna, use este quadro como ponto de partida:
| Ponto de análise | Indício de cessão de mão de obra | Indício de empreitada sem cessão |
|---|---|---|
| Gestão do time | Tomador direciona rotinas e prioridades | Contratada entrega resultado fechado |
| Continuidade | Serviço contínuo, com presença recorrente | Serviço por etapa, com começo e fim |
| Objeto do contrato | Disponibilização de pessoas | Entrega de obra ou parte da obra |
| Risco principal | Retenção e recolhimento incorretos | Solidariedade por obrigações previdenciárias |
O prazo que o financeiro não pode perder
O prazo é simples e rígido: até o dia 20 do mês seguinte ao da emissão da nota. Essa data é a âncora para conciliar pagamento ao fornecedor, escrituração e apuração previdenciária. Um atraso desloca o problema para multas e ajustes em obrigações.
Um controle eficiente começa no contas a pagar. A retenção deve virar um item de validação antes de autorizar o pagamento, junto com contrato, medição e evidências da execução. Esse é o tipo de rotina em que a contabilidade consultiva reduz risco sem engessar a obra.
- Data de emissão da nota fiscal e competência do serviço.
- Destaque da retenção na nota ou documento equivalente.
- Base de cálculo como valor bruto do serviço, quando aplicável.
- Data limite para recolher e anexar comprovantes ao dossiê.
Recupere valores quando houve retenção indevida
Recuperar valores passa por separar duas situações: retenção feita, mas não aproveitada como crédito pela prestadora, e retenção feita sem obrigação por erro de enquadramento. O caminho muda porque a prova necessária é diferente.
O primeiro passo é montar um dossiê por contrato. Ele deve juntar notas, medições, contrato, aditivos e evidências de como o serviço foi executado. Um dossiê forte acelera o trabalho da equipe fiscal e reduz discussões com o Fisco.
A Procuradoria-Geral da Fazenda Nacional registra que o Supremo Tribunal Federal considerou constitucional a substituição tributária do art. 31 da Lei 8.212/1991, que determinou a retenção de 11% sobre a nota. Isso reforça a importância de tratar o tema como processo, não como exceção.
Um critério prático para decidir se vale agir
Recomendação 1: vale priorizar a revisão quando a obra tem muitos prestadores e notas recorrentes. Nesse cenário, um erro se repete e acumula. Não vale gastar energia primeiro em contratos isolados e antigos, com pouca documentação.
Recomendação 2: vale agir rápido quando a prestadora precisa do crédito para equalizar a folha e o caixa. Não vale avançar sem contrato e sem medição, porque a chance de glosa cresce muito.
- Mapa de notas: liste por prestador, competência, valor bruto e retenção destacada.
- Mapa de contrato: conecte cada nota ao contrato e à etapa executada.
- Mapa de inconsistências: destaque notas sem retenção, com retenção a maior, ou com descrição genérica.
Construção civil: atenção à responsabilidade solidária
Mesmo quando não há cessão de mão de obra, o dono da obra pode ficar no radar por responsabilidade solidária em obrigações com a seguridade social. Essa é uma das razões para o tomador exigir documentação e controles mínimos do executor.
A Decreto nº 3.048/1999, art. 220, trata da solidariedade do proprietário, incorporador e dono da obra quando a contratação de construção, reforma ou acréscimo não envolver cessão de mão de obra. O próprio artigo admite a retenção como garantia do cumprimento das obrigações, conforme as condições ali descritas.
Na prática, o melhor “seguro” é governança documental. Uma consultoria contábil bem aplicada organiza dossiês por contrato, define checklists e evita surpresas ao final da obra. Esse método também ajuda no valuation da empresa e em auditorias.
Como evitar retrabalho na nota e no contrato
Um contrato bem escrito reduz dúvidas na hora de emitir e validar a nota fiscal. A nota deve descrever o serviço de forma compatível com o contrato e com a execução. Descrição genérica é convite a divergência.
Quem opera obra em Brusque costuma lidar com cadeia de prestadores regionalizada, e isso aumenta a chance de padrões “de mercado” substituírem regra. A melhor defesa é ter um roteiro de validação que o financeiro consiga aplicar em minutos.
Esse cuidado conversa com um tema que a CONTABILY CONTABILIDADE EIRELI já aprofunda no conteúdo sobre gestão fiscal local em Brusque, conectando rotina operacional e segurança tributária. A mesma disciplina sustenta a retenção previdenciária sem travar o contas a pagar.
Checklist rápido antes de pagar o fornecedor
O objetivo é simples: pagar certo e recolher certo. Se algo não fecha, o ajuste deve acontecer antes do pagamento. Depois, vira disputa com fornecedor e acerto contábil.
- Contrato define entrega por resultado ou disponibilização de equipe?
- Nota traz destaque da retenção quando aplicável?
- Competência da emissão bate com a medição da obra?
- Comprovantes de recolhimento serão arquivados no dossiê?
Perguntas Frequentes
Qual é o percentual de retenção de INSS na nota fiscal?
É 11% do valor bruto da nota fiscal ou fatura, nas hipóteses legais. Pela Receita Federal, conforme a Lei nº 8.212/1991, art. 31, a contratante retém e recolhe em nome da prestadora.
Qual é o prazo para recolher a retenção feita na nota?
O prazo é até o dia 20 do mês seguinte ao da emissão da nota fiscal. Se não houver expediente bancário, recolhe até o dia útil imediatamente anterior, como consta na Lei nº 8.212/1991, art. 31.
Empreitada sempre gera retenção de INSS?
Não. A retenção está ligada a serviços executados mediante cessão de mão de obra ou empreitada, conforme o Decreto nº 3.048/1999, art. 219, e a Lei nº 8.212/1991, art. 31. O critério de decisão é a forma de execução, não o nome do contrato.
Dono da obra pode ser responsabilizado se não houver cessão?
Sim, pode haver responsabilidade solidária em determinadas contratações de construção, reforma ou acréscimo. O tema é tratado no Decreto nº 3.048/1999, art. 220, e reforça a necessidade de dossiê e governança do contrato.
Como saber se houve retenção indevida e se dá para recuperar?
Você identifica comparando contrato, execução e notas emitidas, verificando se a retenção foi aplicada no cenário correto. Se a documentação estiver completa, é possível estruturar a revisão e buscar o aproveitamento do crédito, com suporte de contabilidade consultiva.
Revisado pela equipe técnica da CONTABILY CONTABILIDADE EIRELI. Especialistas em contabilidade consultiva e gestão empresarial para PMEs em Santa.
Se você quer transformar retenção em controle e previsibilidade na obra, conheça a Contabilidade para Construção Civil.
Se a retenção estiver desalinhada do contrato, sua obra paga a conta em juros, glosas e retrabalho. Fale com a CONTABILY CONTABILIDADE EIRELI agora mesmo.
Fale com um especialista para revisar retenções
Se você gostou deste artigo, veja também:
- Prestadores de serviços: reduza retrabalho na folha de pagamento sem erro de INSS
- Como recuperar Nota Fiscal Emitida? Veja o que fazer para evitar problemas com o fisco
- Gestão Fiscal