Empresários, donos de PMEs e gestores financeiros do têxtil devem revisar os custos industriais no setor têxtil sempre que houver mudança de mix, turnos ou preços de insumos. Isso define o custo real por peça, protege a margem e evita decisões erradas de preço e produção. Quanto antes você medir, mais rápido corrige desvios.
Índice
Custos industriais no setor têxtil: o que são e por que sua margem “some”
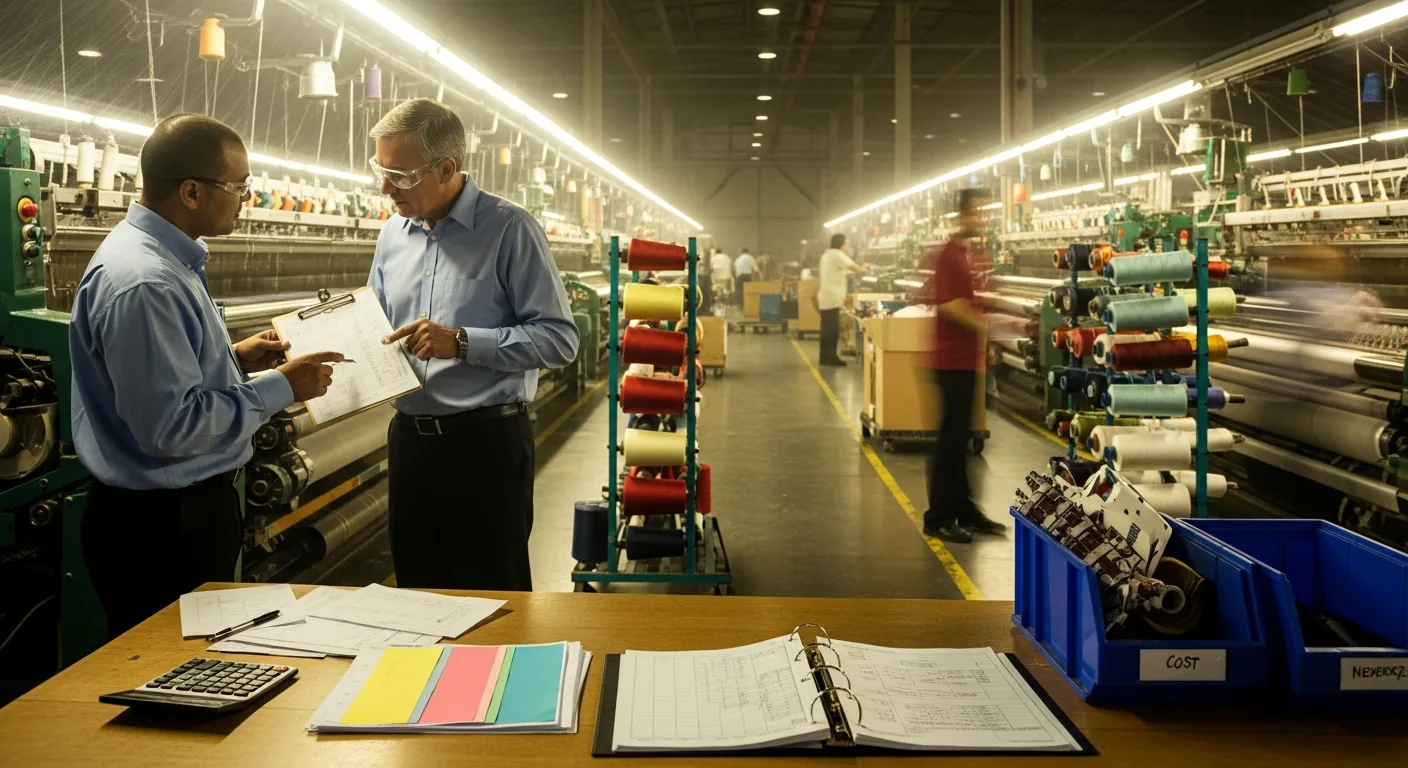
Custos industriais no setor têxtil são todos os gastos necessários para transformar matéria-prima em produto acabado, do fio ao acabamento. Eles “somem” na margem quando a empresa não mede corretamente consumo, perdas, tempo de máquina e rateios. Consequentemente, o preço é definido com base em um custo subestimado.
Na prática, isso aparece como caixa apertado mesmo com fábrica rodando cheia. Além disso, o gestor sente que “vende bem”, mas o lucro não acompanha. O problema quase sempre está em três pontos: custeio mal estruturado, desperdícios invisíveis e decisões comerciais desconectadas do chão de fábrica.
Onde a margem costuma escapar na indústria têxtil
A margem escapa onde o custo real não é capturado ou não é atribuído ao produto certo. Em têxteis, pequenas variações de rendimento e retrabalho se acumulam rápido. Portanto, mapear os “ralos” de custo é a forma mais direta de recuperar rentabilidade.
1) Perdas de matéria-prima e rendimento abaixo do esperado
Quebras, encolhimento, variação de gramatura e sobras de corte são perdas típicas. No entanto, muitas fábricas tratam isso como “normal” e não registram por ordem de produção. Dessa forma, o custo padrão vira fantasia e o preço fica defasado.
- Exemplo prático: se o consumo padrão é 1,10 m por peça, mas o real vira 1,18 m, a diferença de 0,08 m multiplicada por milhares de peças vira uma “taxa” silenciosa.
- Boa prática: registrar consumo real por lote, com motivo da perda (ajuste, defeito, troca de cor, setup).
2) Mão de obra direta subestimada (e encargos ignorados)
É comum calcular custo de costura apenas pelo salário “na folha”. Porém, o custo total inclui encargos e eventos de ponto. Além disso, horas improdutivas (espera de material, troca de linha, ajuste de máquina) precisam estar no tempo padrão ou em indicadores de eficiência.
Salário-de-contribuição é a base usada para calcular as contribuições previdenciárias devidas ao INSS sobre a remuneração do trabalhador. Segundo a Receita Federal, conforme a Lei nº 8.212/1991, art. 28, a remuneração integra essa base com regras específicas. Para gestores, isso significa que encargos fazem parte do custo de transformar e devem entrar no custo por minuto/hora. Ignorar essa composição distorce a margem e aumenta o risco de decisões de preço e contratação inadequadas.
3) Custos indiretos mal rateados (energia, manutenção, depreciação)
Quando a fábrica cresce, os indiretos crescem junto e viram o “vilão” do resultado. No entanto, o erro mais comum é ratear por faturamento ou por volume, sem relação com consumo real. Assim, produtos simples subsidiam os complexos, e o mix fica desequilibrado.
Em tecelagem e tinturaria, energia e manutenção variam por máquina, turno e tipo de artigo. Portanto, rateios por horas-máquina, kWh medido ou tempo de processo tendem a ser mais fiéis.
4) Retrabalho, segunda qualidade e devoluções
Retrabalho consome tempo e insumo, mas muitas vezes vai para “despesa geral” e some do produto. Além disso, segunda qualidade reduz preço médio e ocupa capacidade produtiva. Consequentemente, a empresa acha que está com “volume bom” e não percebe a erosão do lucro.
5) Estoque mal valorizado e custo de venda descolado do custo de fabricar
Se o estoque não reflete o custo correto, o resultado contábil e gerencial fica distorcido. Isso afeta margem, impostos e decisões de compra. Além disso, o comercial pode conceder descontos sem saber o piso de preço por produto e cliente.
Como a contabilidade consultiva transforma custo em decisão de gestão
Contabilidade consultiva e gestão empresarial para PMEs em Santa Catarina conectam números contábeis, fiscal e operação para orientar decisões. Em vez de olhar apenas “quanto sobrou”, você passa a entender “onde foi” e “como corrigir”. Dessa forma, custo vira ferramenta de crescimento, não só obrigação.
Para uma confecção em Brusque, por exemplo, é comum o gargalo estar em costura e acabamento, enquanto a tecelagem mantém o ritmo. Já em operações com mais terceirização, o desafio costuma ser controlar custo por fornecedor e por lote. Em ambos os casos, a lógica é a mesma: medir por centro de custo e por produto.
Estrutura mínima que funciona em PMEs têxteis
Você não precisa de um ERP “perfeito” para começar, mas precisa de disciplina de dados. Portanto, uma estrutura simples e consistente já revela desvios grandes. Além disso, ela permite comparar mês a mês e por coleção.
- Centros de custo: corte, costura, acabamento, expedição, manutenção, qualidade, administração industrial.
- Direcionadores: horas-máquina, minutos de costura, kg processado, metros tingidos, ordens produzidas.
- Indicadores: rendimento de matéria-prima, OEE/eficiência, taxa de retrabalho, custo por minuto, custo por peça.
O que observar no Simples Nacional e na folha para não “comer” a margem
Tributos e folha não são “custos industriais” em sentido estrito, mas afetam diretamente a margem e o preço. Em PMEs do têxtil, o erro típico é precificar sem considerar o impacto do regime e do fator R. Consequentemente, o lucro projetado não se confirma no caixa.
Segundo a Receita Federal, conforme a Lei Complementar nº 123/2006, art. 18, a tributação no Simples Nacional varia por anexos e faixas, e a atividade pode mudar a carga conforme regras aplicáveis. Portanto, quando há alteração de faturamento, mix de produtos ou estrutura de folha, vale revalidar a estratégia com contabilidade consultiva e gestão empresarial para PMEs em Santa Catarina.
Exemplo prático de distorção de preço
Imagine uma PME têxtil que vende um lote com desconto para “girar estoque”. Se o custo por peça está subestimado por perdas não registradas e retrabalho, o desconto vira prejuízo. Além disso, se a empresa cresce de faixa no Simples, a alíquota efetiva pode aumentar e reduzir ainda mais a margem real.
Checklist rápido para identificar onde o custo está errado
Você identifica erro de custo quando o resultado não bate com a sensação de operação e vendas. O objetivo é achar divergências entre padrão e real. Dessa forma, você prioriza correções com maior impacto financeiro.
- Consumo real de tecido/insumo por lote é medido ou “estimado”?
- Tempo padrão por operação foi revisado após mudanças de modelo e equipe?
- Retrabalho e segunda qualidade são apontados por motivo e por produto?
- Energia e manutenção são rateadas por critério de consumo (horas-máquina, kWh, kg)?
- Existe conciliação entre produção, estoque e vendas para validar margem?
Como a CONTABILY CONTABILIDADE EIRELI apoia fábricas têxteis a recuperar margem
A CONTABILY CONTABILIDADE EIRELI atua com contabilidade consultiva e gestão empresarial para PMEs em Santa Catarina, conectando fiscal, contábil e indicadores gerenciais. O foco é transformar rotinas em informação acionável para precificação, mix e capacidade. Portanto, a empresa passa a decidir com base em custo real e não em suposições.
Na prática, o trabalho costuma envolver diagnóstico de centros de custo, desenho de critérios de rateio, rotinas de conciliação e leitura gerencial de DRE. Além disso, para negócios em Santa Catarina e polos como Brusque, a proximidade com a realidade do setor ajuda a acelerar a implementação e a disciplina de dados.
Perguntas Frequentes
Qual a diferença entre custo industrial e despesa na fábrica têxtil?
Custo industrial é o que transforma insumo em produto (materiais, mão de obra direta e custos indiretos de fabricação). Despesa é o que sustenta a venda e a administração (comercial, marketing, administrativo). Separar bem evita precificar com base errada.
Por que meu preço “não fecha” mesmo com produção alta?
Produção alta pode esconder perdas, retrabalho e rateios ruins, que aumentam o custo real por peça. Além disso, descontos e comissões podem estar consumindo a margem sem controle por produto e cliente.
Como começar a medir custos sem trocar de sistema?
Comece com centros de custo simples e apontamentos mínimos: consumo real por lote, tempo por operação e retrabalho por motivo. Com isso, você já consegue comparar padrão versus real e corrigir os maiores desvios.
O Simples Nacional pode afetar minha margem no têxtil?
Sim, porque a carga no Simples varia por faixas e regras aplicáveis à atividade, impactando o preço líquido. Quando há crescimento de faturamento ou mudança de estrutura de folha, vale reavaliar a estratégia com suporte técnico.
Qual indicador mais rápido para “enxergar” desperdício?
Rendimento de matéria-prima e taxa de retrabalho costumam revelar desperdícios rapidamente. Eles são fáceis de medir e têm impacto direto no custo por peça e no prazo de entrega.
Revisado pela equipe técnica de CONTABILY CONTABILIDADE EIRELI — Especialistas em contabilidade consultiva e gestão empresarial para PMEs em Santa Catarina e região.
Se a sua margem está evaporando no chão de fábrica, o custo real precisa virar rotina de gestão. Fale com a CONTABILY CONTABILIDADE EIRELI agora mesmo.
Fale com um especialista para mapear seus custos
Referências Legais e Normativas
- Lei nº 8.212/1991 (Plano de Custeio da Seguridade Social) — art. 28
- Lei Complementar nº 123/2006 (Simples Nacional) — art. 18